开车走在215国说念上宝马会棋牌,途经格尔木的时候,可以看见一条特殊的公路。
皇冠客服飞机:@seo3687
这条公路长32公里,特殊直接,双方都是秀美的湖水,莫得专门的雕栏,远眺望去,就好像一座浮桥。
内部平滑如镜,在白云的衬托下,多数路基白嫩如雪,俯身细看,都备是一粒一粒的湖盐,是以此路取名为“万丈盐桥”。
这座桥,横跨“察尔汗盐湖”,边上还有特殊多的“盐花”,有的像花朵,有的像飞禽走兽,有的像亭台楼阁,都备是盐水永劫候结晶的盛况,号称鬼斧神工。
如斯好意思若瑶池的圣地,黑白常值得去走一走看一看的。
察尔汗盐湖是我国最大的盐湖,亦然世界第二大盐湖,这块宝地的耕作者,等至今天要讲的“盐湖股份”。

一、公司
在70多年前,咱们这个伟大的国度出身。
宽绰的神州地面,流程历史的浸礼,一切都百废待兴。
几亿东说念主的吃饭问题,成为了头等大事。
食粮的教训,离不开化肥,阿谁时候的化工时刻在全球都是香饽饽,跟当今的产能多余比较,一个天上一个地下。
咱们莫得经验工业创新,简直莫得工业时刻基础,根蒂出产不出化肥。
是以阿谁时候极少点怜悯的外汇,大部分都用来入口化工拓荒,东北的化工基地等于这样来的。
但是这内部还有一个“钾肥”不好办,不仅是时刻问题,连出产原材料都莫得。

于是从五十年代运转,寰球各地都在寻找钾矿。
到1958年,终于在察尔汗盐湖这个不长草木,也莫得飞鸟走兽的地点,发现了我国最大的“钾镁盐矿”。
这但是个天大的好讯息,很快就拓荒了“青海察尔汗钾肥厂”,简称“青钾”。

从各地抽调了5000位独揽志愿者,出发这块那时还特殊艰辛的地盘,扎营扎寨,用特殊迂腐的法子,出产出了第一批钾肥。
由于市集奇缺,此时的钾肥都不可叫供应,而是“解救”,无数双眼睛天天期望的东西。
是以青海钾肥厂发展速率奇快无比,每天都是在扩产能。
重心是这里的钾元素含量特殊高,储量更是无比的大,达到600多亿吨。
是以钾肥厂每天挖的不是盐,而是黄金,比茅台的印钞速率还快。
流程几十年的肆意发展,基础圭表越来越完善,产能也越来越大,上市天然是理所天然的。
领先是盐湖集团躬行上市,然后1997年又把盐湖钾肥单独拿出来上市,一时之间快意无穷。
当今应该没些许东说念主难忘盐湖集团这家上市公司了,因为其后又被盐湖钾肥给反向统一了。
在老本市集飞奔二十年以上的老手,应该还难忘盐湖钾肥这家公司。
我一直难忘开盘本日的股价等于8.88元这个祯祥数字,牵记中好像就这家公司。
这还不是重心,最豪恣的时候,价钱果然涨到了卓越480元,这但是翻了54倍。
当今这些炒作出来的新上市公司,在盐湖钾肥眼前都是小弟。

但是吧,东说念主老是容易在鲜花和掌声中迷失自我。
看着事迹和市值融会都这样好,可能是飘了。
盐湖集团就运转孵化老二、老三、老四...一长串,期待百丈竿头更进一步。
一运转后果好像也还可以,毕竟背靠“钾肥”这一个东西,就可以躺着赚大钱。
其后国企校正的时候,以为这样照旧不行,是以高层条目他们重组一下,别搞得这样散播,管制也浅易极少。
无奈之下,盐湖集团只可与盐湖钾肥进行了合并,况兼依然是用盐湖钾肥这家公司为主体,等于是统一了母公司。
本来这也正常,但是这个合并的操作步地,我至今都没看懂。
按理说盐湖集团应该把旗下的那些关联产业的子公司都打包并入盐湖钾肥才对,可事实上并莫得。
而是这些子公司换了一个马甲,借壳“SST数码”之后,再合并进盐湖钾肥。
念念来念念去,好像只须不念念给原盐湖钾肥公司的推进送钱这个原因。
合并之后,盐湖集团就没了,盐湖钾肥也改了个名字,等至今天的“盐湖股份”。
蓝本这一切也都没问题,不管公司若何谋略,察尔汗盐湖等于一座金矿,老浑结识守着金矿用力挖就行。
但是2010年之后,不知说念若何国内好像倏得刮起一股“多元化”风。
普遍公司都千里醉于多元化,都好像成为了老本市集的前卫。
盐湖股份可能是以为赢利太容易了,不但搞多元化,照旧大搞特搞。
那时建议来的谋划是这样的:
“走出钾、收拢镁、发展锂、整合碱、优化氯”
重心照旧放在“镁、锂和钾”上头,是以叫打造“镁锂钾园”。
偶合与“秀美家园”谐音,真会玩!
其实那时布局的远不啻这5个元素,还有钠啊硼啊等等一大堆,没宗旨,察尔汗盐湖的资源着实太好了。
但是资源好,那也得有阿谁精钢钻才行,不然等于包袱。

看那几年的老本开支,远远高于公司的谋略现款流,简直费钱如活水。
比如“镁”这个东西确乎很好意思,但是参加太大了,盐湖股份花了400亿独揽,终于把镁给批量化索求出来了。
还有其他元素的生意化,都是砸进去大把大把的资产。
但是还没比及这一切吐花终局,赖事就接二连三的到来。
当年不好的陈年旧事不提也摆,终局等于底下这张图。

到2016年,归母净利润差未几就快看不到了,只须戋戋三个多亿。
然后2017年的情东说念主节,公司一个工场动怒了,好意思国几个月,另一个工场又动怒了,损失倒是都不大,但是停产形成的损失,却是不可推断。
是以那一年领域净利润巨亏41.6亿。
皇冠体育代理几十亿的赔本对于盐湖股份来说,还真不是不可承担,即便相接亏个几年都不成问题。
但是2019年发生的事情矜恤的东说念主应该都知说念,那一年赔本459亿,勇夺“赔本王”的名称。

况兼是史上最大赔本王,市集一派哗然。
无论如何都念念不到,守着那么一座金山银山,若何就会亏成这样?
不外有些东说念主等于天生命好,天然更得益于公司管制层的实时踩刹车。
眼看穴洞越来越大,盐湖股份终于运转刚毅果决,除了“钾和锂”除外,其他产业通通砍掉。
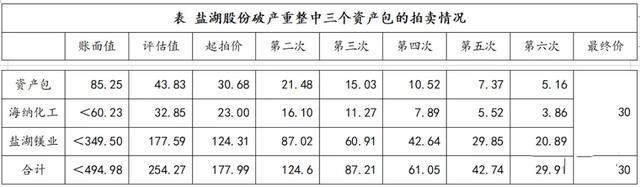
其中3块业务联通债务打包成了一个资产包,本来是念念拍卖的。
但是相接拍了几次都没东说念主同意接,临了照旧“汇信资产”课本气,如果30亿的价钱还没东说念主同意要,那他就接了。
终局真实就当了接盘侠,皇冠比分这还没完。
资产是舍弃了,但是公司举座的债务问题,依然还没处分。
于是紧接着又进行了增股,本来总股本是27.86亿,每10股增9.5股,差未几要翻倍了。
不外增多的股份可不是送给原推进,这26.47亿新增股本,拿出25.76亿给反璧权东说念主,用来抵债,价钱是13.1元/股。
澳门正规十大博彩网站剩下的0.71股,就给了接盘侠“汇信资产”,价钱更低,只须8.41元/股,算是赔偿吧。
回来来说,等于从原推进那抠出一半用来还债。
这个事就算这样当年了,从此之后,公司就专注于氯化钾和碳酸锂这两块业务,流程前两年的疗养滋生,公司又越来越好了。
这亦然前段时候我把盐湖股份新加入我的《中枢资产辩论汇总》表的原因。
皇冠现金二、业务
盐湖股份主要业务就两个,氯化钾和碳酸锂。
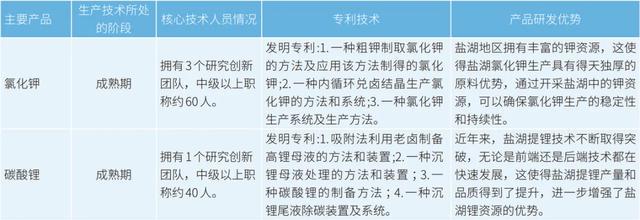
氯化钾是方丈家具,特殊熟谙,产能500万吨/年,也莫得新建产能。
碳酸锂相对来说要小许多,产能3万吨/年,还有4万吨的产能展望本年建成。
其实氯化钾这个东西,一直以来都是供不应求,咱们的钾肥耗尽量也一直都是全球第一,占比25%独揽。
咱们一年需要用掉1200~1490万吨之间的钾肥,况兼每年还要增长几个百分点。
皇冠体育hg86a
但是全球看底下这个图。

当今咱们每年都要入口600万~700万吨的钾肥,入口依赖度达到50%独揽。
原因等于咱们国内的钾资源照旧太少了,只须青海和新疆有。
全球钾资源主要连结在加拿大(31%)、俄罗斯(21%)和白俄罗斯(11%),咱们的占比只须10%。
当今知说念为什么说盐湖股份抱着一座金山吧,这东西太进军了,也太稀缺了。
民以食为天,关系到食粮问题,这可不是其他惯例工业品那么浅易。
除了普遍入口保抓很高的策略储备除外,自家的这点家底,天然更是宝贝疙瘩,价钱是不可能低到哪去的。

这是前几年国内的钾肥价钱走势图,之前本来是一直比较稳当的,但是自从2021年俄乌那档子事之后,钾肥价钱就大涨了一年,创造了历史高位。
这亦然2022年盐湖股份事迹这样好的原因,毛利率硬生生汲引了20个百分点。
手机投注钾肥四肢三大基础肥料之一,当今咱们的耕地其实普遍钾肥不及,在施肥比例内部,比其他发达国度要低许多,但是没宗旨,只可省着点用。
还有碳酸锂就太熟悉了,前几年新动力汽车带着锂电板狂飙,从2020年之后,价钱没多久就翻倍了。

这个n型加固盒走势特殊夸张,到高位的时候打破60万元/吨。
但是2023年之后,普遍老本涌入碳酸锂行业,豪恣扩产,导致供大于求,价钱蹭蹭蹭就降下来了,到前年的年底,价钱还是跌破10万元/吨。
对于锂电行业,前边刚详备写了两篇著述,包括固态电板也讲了。
当今新动力汽车的渗入率还是很高了,异日会越来越慢,碳酸锂的价钱压力依然会很大。
但是盐湖提锂有个公正,天然锂含量不是那么高,但是成本比较低。

别看锂家具毛利率高达72.45%好像很高,其实是下降了近20个百分点的。
异日的毛利率详情照旧会连续下降的,尤其是本年,锂电行业还是卷成这样了,全产业链都好不到哪去。
但是再好不到哪去,也别那些锂矿公司满足多了。
三、事迹
之前氯化钾和碳酸锂的价钱都很好的时候,盐湖股份的事迹特殊好,尤其是净利润相接翻倍了两年。
但是前年的事迹相对来说,就没那么好了。
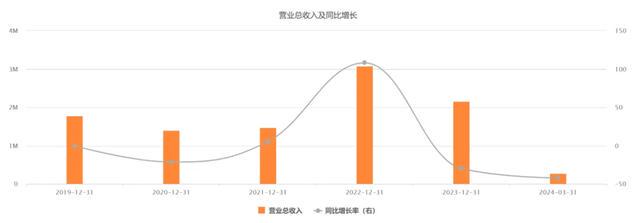
前年营收216亿,同比下降30%。
其实前年的氯化钾和碳酸锂的销量都有比较大的增长,无奈价钱下降太多了。

前年氯化钾销量560万吨,同比增长13.33%,碳酸锂销量3.76吨,同比增长23.62%。
但是这两个家具前年的价钱都是下降的,钾肥主淌若因为全球供应复原后,倏得冲击国内市集导致的价钱压力。
碳酸锂全球都知说念,主淌若因为需求有限,产能过大。
而钾肥这个东西,有着特殊责任,天然受到市集价钱波动影响,但这是一个区间。
合法博彩市场开放大势所趋,皇冠将秉承合法合规经营理念,做好博彩服务,满足玩家需求。领先价钱不可能跌到很低,这不安妥市集原则。
然后也不会涨得太离谱,不然对食粮教训不利。
易胜博是哪个国家的博彩公司博彩平台比较皇冠app安卓下载安装但是本年一季度的价钱不太理念念,因为一季度入口量高达364万吨,同比大增30%。
供应这样充足,导致钾肥的口岸库存比较高,是以价钱压力比较大。

两块业务的价钱都不睬念念,导致本年一季度营收27亿,同比下降42%,归母净利润9个多亿,同比大降57%。
这个下减慢度比较2023年,还有扩大的趋势。
不外好在钾肥是有保底的,然后碳酸锂的成本又豪阔低。
盐湖股份出产碳酸锂的步地,是先把卤水流程提钾之后,然后再把过滤出来的卤水进一步提锂,临了卤水又会储存起来。
天然盐湖内部的锂含量不是很高,但是本来就属于二次索求,是以成本相当低。
当今即便碳酸锂的价钱还是低于10万元/吨,盐湖股份的碳酸锂依然还能保抓50%以上的毛利,这黑白常大的上风了。
但比较缺憾的是盐湖的资源太过进军,不可能挑升为了提锂而耗尽资源,只可使用出产完钾肥之后的老卤水。
如果不扩大钾肥的产能,那就意味着碳酸锂的产能被限度了。
按照公司当今的出产线水平,每年出产完钾肥后排出来的老卤水八成是2亿立方米。
然后出产一吨碳酸锂偶合八成需要2000立方米独揽的卤水,也等于10万吨的产能。
当今公司加上新建的产能是7万吨,还有3万吨的空间。
异日详情是会把这3万吨给补上来的,毕竟当今产能诈欺率高达100%,这样大的价钱上风,天然供不应求。
但是天花板也很彰着,如果按照当今的碳酸锂价钱,营收也就不会卓越100亿,也等于50个独揽的毛利润。
除非再扩大钾肥的产能,不然的话在钾肥价钱不出现2022年那种大幅度波动的情况下,盐湖股份的事迹基本上就锁定了。
四、回来
前几天盐湖股份发布了这样一个公告。

天然公告内部说可能触及公司控股推进及实际限度东说念主发生变更,目下还正在盘算中。
但是这种公告既然发出来了,其实就意味着谈得差未几了。
道理是盐湖股份要从国企升一个品级变成央企了。
这个事情对于平常公司倒没什么,但是盐湖股份之前舍弃负资产的时候,似乎有不少后遗症。
这个事情比较敏锐,就不细讲了。
成为央企之后,管制上会顺畅许多,至少要处分分成这个问题。
不然账上那么多钱,等于分不了红,这总归有点不真正的嗅觉。
我作念了底下这张《A股中枢资产辩论汇总》表,内部精选了上百家优质公司,并附数万字的分析法子。

扫数分析过的公司都会在上头这个内外更新数据。
所有探索企业基本面的辩论,成绩势必渊博。
小拇指,发家手点个赞......
#财经#